Domain fibrinolyse.de kaufen?
Wir ziehen mit dem Projekt
fibrinolyse.de um.
Sind Sie am Kauf der Domain
fibrinolyse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fibrinolyse.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
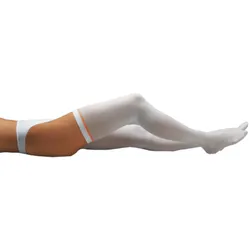
Thrombose-Prophylaxe-Strumpf Klein 2 STProdukteigenschaften: Medikur Thrombose-Prophylaxe-Strumpf Thrombose–Prophylaxe–Strumpf mit stufenlosem Kompressionsverlauf für liegende Patienten. Farbstreifen als Größenkennzeichnung. Oberschenkellang, weiß. Größen: klein, mittel und groß. Quelle: www.holthaus.eu Stand: 01/202133,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
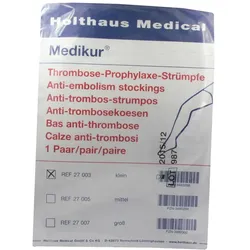
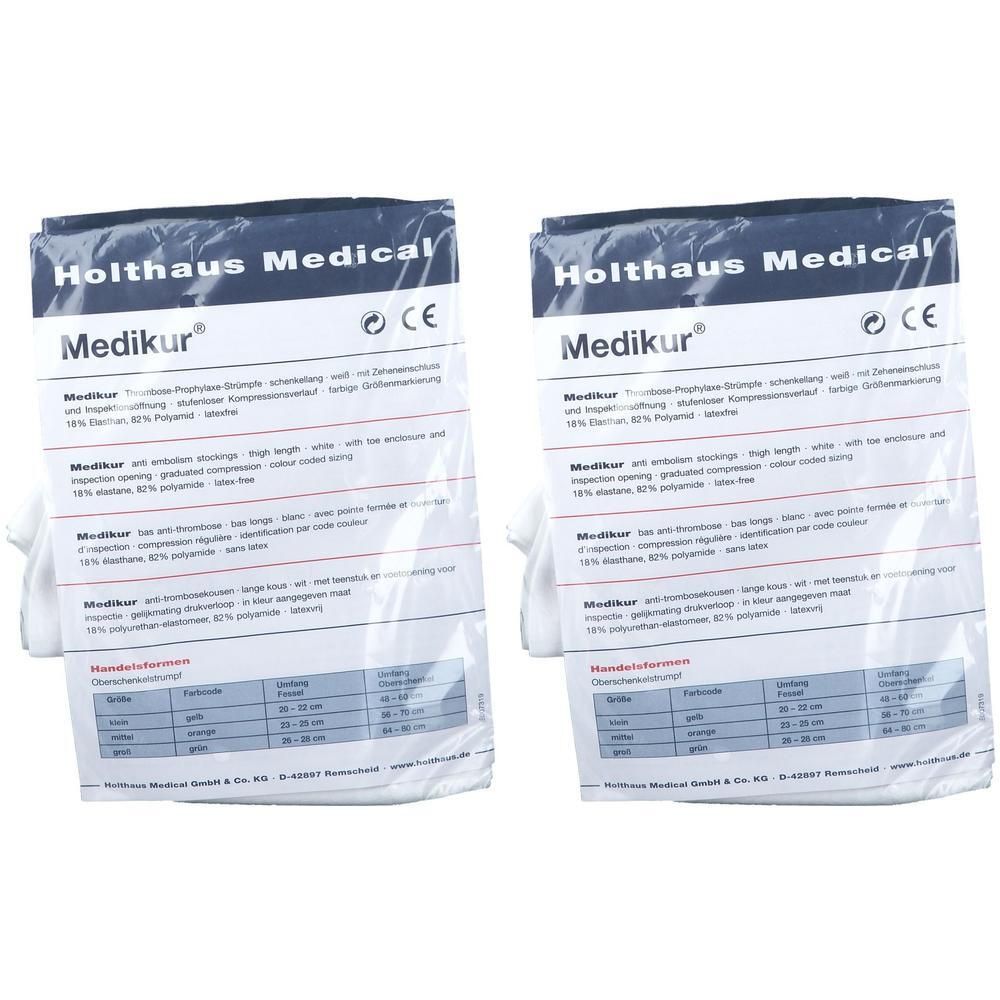
Thrombose Prophylaxe Strumpf mittel 2x 2x2 StSet enthält2x Medikur Thrombose-Prophylaxe-Strumpf Gr. mittel 2 StThrombose-Prophylaxe-Strumpf mit stufenlosem Kompressionsverlauf.Farbstreifen als Größenkennzeichnung.Oberschenkellang, weiß.Umfang Fessel: 23 cm - 25 cmUmfang Wade: 34 cm - 41 cmUmfang Oberschenkel: 56 cm - 70 cm88,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **


Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
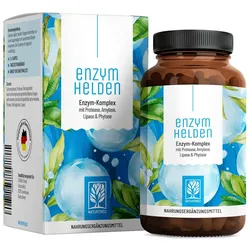
Enzym-Komplex mit Protease, Amylase, Lipase & Phytase - ENZYMHELDEN - 120 vegane Kapseln - NATURTREU® 120 StEnzym-Komplex mit Protease, Amylase, Lipase & Phytase - ENZYMHELDEN - 120 vegane Kapseln - NATURTREU® 120 St - rezeptfrei - von ZENKOH GmbH - NATURTREU - Kapseln - 120 St24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
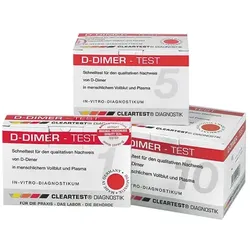
CLEARTEST D-Dimer zur Anzeige einer FibrinolyseBei der Spaltung des Proteins Fibrin, das für die plasmatische Blutgerinnung eine entscheidende Bedeutung hat, entsteht das Produkt D-Dimer. Setzt im Körper eine Blutgerinnung ein, steigt die Konzentration des D-Dimers im Blut. Dieser Test ermöglicht den Ausschluss einer Lungenembolie (LE), tiefer Venenthrombosen (TVT) oder einer disseminierten intravasalen Koagulopathie (DIC). Beim D-Dimer ist zu beachten, dass die diagnostische Aussage des Testes mit zunehmendem Alter des Patienten sinkt. Wissenschaftler haben eine Formel zur Hochrechnung des Cut-off entwickelt: "Alter in Jahren x 10 Mikrogramm pro Liter", bei Werten über 500 Mikrogramm pro Liter ist jedoch immer eine weiterführende Diagnostik notwendig. Bitte beachten: Die Lieferung dieser Tests erfolgt ausschließlich an Ärzte, medizinische Einrichtungen, Bildungseinrichtungen und Behörden. Privatpersonen werden von uns nich8,22 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Thrombose-Prophylaxe-Strumpf Klein 2 STProdukteigenschaften: Medikur Thrombose-Prophylaxe-Strumpf Thrombose–Prophylaxe–Strumpf mit stufenlosem Kompressionsverlauf für liegende Patienten. Farbstreifen als Größenkennzeichnung. Oberschenkellang, weiß. Größen: klein, mittel und groß. Quelle: www.holthaus.eu Stand: 01/202133,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
Thrombose Prophylaxe Strumpf mittel 2x 2x2 StSet enthält2x Medikur Thrombose-Prophylaxe-Strumpf Gr. mittel 2 StThrombose-Prophylaxe-Strumpf mit stufenlosem Kompressionsverlauf.Farbstreifen als Größenkennzeichnung.Oberschenkellang, weiß.Umfang Fessel: 23 cm - 25 cmUmfang Wade: 34 cm - 41 cmUmfang Oberschenkel: 56 cm - 70 cm88,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mendoza, Erika: Ratgeber Krampfadern, Beinschwellung und ThromboseRatgeber Krampfadern, Beinschwellung und Thrombose , Beinbeschwerden - was tun? In diesem Buch erfahren Betroffene alles Wissenswerte über Krampfadern, Beinschwellung und Beinvenenthrombose: Ursachen der Erkrankung, Krankheitserscheinungen, Unterschiede zu anderen Erkrankungen der Beine, Diagnose- und Therapiemöglichkeiten. Die Wahl des richtigen Arztes und die Vorbereitung auf das Gespräch mit dem Arzt werden detailliert beschrieben, ebenso die Untersuchungen, die der Arzt durchführt. Ausführlich und ausgewogen sind die zahlreichen Behandlungsmöglichkeiten dargestellt und wird erläutert, welche der Verfahren in welcher Situation hilfreich sind; Medikamente und Kompressionsbehandlung sind ebenso berücksichtigt wie Venenverödung, chirurgische Eingriffe und naturheilkundliche Verfahren. In einem eigenen Kapitel werden Tipps zum Leben mit Krampfadern und Empfehlungen zu Sport und Freizeitgestaltung gegeben. Aus dem Inhalt Beingefäße verstehen - Was sind Krampfadern? - Thrombose der tiefen und der oberflächlichen Beinvenen - Beinschwellungen - Erkrankungen an anderen Beinstrukturen - Das offene Bein - Beinsymptome und was sie erzählen: was kann ich sehen? was kann ich fühlen? was kann ich tasten? - Der Arztbesuch - Behandlungsmöglichkeiten bei Krampfadern und Ödem - Leben mit der Erkrankung Die Autorin Dr. med. Erika Mendoza, Fachärztin für Allgemeinmedizin, Venenpraxis Wunstorf. Generalsekretärin der Deutschen Gesellschaft für Phlebologie, Vorsitzende der Deutschen Gesellschaft für CHIVA , Handbremshebel > Lenker, Griffe & Steuerungen , Erscheinungsjahr: 20161005, Produktform: Kartoniert, Beilage: Book, Autoren: Mendoza, Erika, Seitenzahl/Blattzahl: 250, Abbildungen: 150 farbige Abbildungen, Bibliographie, Themenüberschrift: MEDICAL / General, Keyword: Beinschmerzen; Beinödem; Kompressionsbehandlung; Krampfaderoperation; Phlebologie; Varizen; Venenentzündung; Venenerkrankung; Lymphödem; Lipödem; offenes Bein; Ulcus cruris; Unterschenkelgeschwür, Fachschema: Allgemeinmedizin~Gefäß (anatomisch) - Angiologie~Chirurgie / Gefäßchirurgie~Gefäßchirurgie - Gefäßoperation~Gesundheitswesen~Herz / Kardiologie~Kardiologie~Medizin / Ratgeber (allgemein)~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Herz- und Gefäßmedizin~Gefäßchirurgie~Populärwissenschaftliche Werke~Medizin und Gesundheit: Ratgeber, Sachbuch~Enzyklopädien und Nachschlagewerke~Medizinische Grundversorgung, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Allgemeinmedizin, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VII, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 165, Breite: 236, Höhe: 16, Gewicht: 594, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dubois, Anne-Lyse: Objectif Express 1 - 3e édition. Livre de l'élève + CodesObjectif Express 1 - 3e édition. Livre de l'élève + Codes , Le monde professionnel en français , Halterungen & Klemmen > Fußsteuerung, Pedale & Fußauflagen , Erscheinungsjahr: 20220617, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Objectif Express - Nouvelle édition##, Autoren: Dubois, Anne-Lyse~Kaddani, Sara, Seitenzahl/Blattzahl: 176, Keyword: Beruf; Erwachsene; Französisch; Fremd. Kursbez.; Jugendliche ab 16; Lehrwerk; Sprachen lernen; Sprachen unterrichten; Universität; berufliche Schulen; junge Erwachsene, Fachschema: Französisch / Lehrbuch, Lehrgang, VHS~Französisch / Schulbuch / VHS, Erwachsenenbildung, Bildungszweck: Für die Erwachsenenbildung (Deutschland), Warengruppe: HC/Schulbücher/VHS/Erwachsenenbildung, Fachkategorie: Unterricht und Didaktik: Moderne Sprachen, Thema: Verstehen, Text Sprache: fre ger, Sender’s product category: BUNDLE, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH, Verlag: Hueber Verlag GmbH & Co. KG, Länge: 282, Breite: 208, Höhe: 11, Gewicht: 518, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000056738001 V13054-9783191233792-1 B0000056738002 V13054-9783191233792-2, Herkunftsland: FRANKREICH (FR), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,31,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.