Domain fibrinolyse.de kaufen?
Wir ziehen mit dem Projekt
fibrinolyse.de um.
Sind Sie am Kauf der Domain
fibrinolyse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fibrinolyse.de kaufen?
Was ist der Unterschied zwischen Fibrinogen und Fibrin?
Fibrinogen ist ein lösliches Protein, das in der Leber produziert wird und eine wichtige Rolle bei der Blutgerinnung spielt. Bei einer Verletzung wird Fibrinogen in Fibrin umgewandelt, das eine fadenartige Struktur bildet und das Gerinnsel bildet, um die Blutung zu stoppen. Fibrinogen ist also die inaktive Form, während Fibrin die aktive Form ist, die tatsächlich an der Gerinnung beteiligt ist. Fibrinogen wird durch Enzyme in Fibrin umgewandelt, was den Unterschied zwischen den beiden Proteinen ausmacht. **
Was ist der Unterschied zwischen Fibrinogen und Fibrin?
Fibrinogen ist ein Protein, das in der Leber produziert wird und eine wichtige Rolle bei der Blutgerinnung spielt. Es wird bei einer Verletzung aktiviert und in Fibrin umgewandelt. Fibrin bildet dann ein Netzwerk von Fasern, das die Blutplättchen zusammenhält und einen Blutgerinnsel bildet, um die Blutung zu stoppen. **
Ähnliche Suchbegriffe für Einkommens
Top-Angebote
Produkte zum Begriff Einkommens:



-
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
-
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **
-
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **

Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
Wie viel Prozent des Einkommens für Immobilie?
Wie viel Prozent des Einkommens sollte für die Immobilie ausgegeben werden? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, dem gewünschten Lebensstil und der langfristigen finanziellen Planung. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Immobilie auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein realistisches Budget zu erstellen und die langfristigen Auswirkungen der Immobilienkosten auf die finanzielle Gesundheit zu berücksichtigen. Letztendlich sollte die Entscheidung individuell getroffen werden, basierend auf den persönlichen finanziellen Zielen und Prioritäten. **
Top-Angebote
Produkte zum Begriff Einkommens:
-
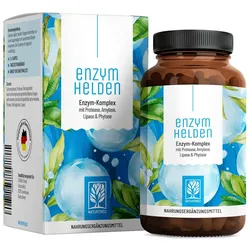
Enzym-Komplex mit Protease, Amylase, Lipase & Phytase - ENZYMHELDEN - 120 vegane Kapseln - NATURTREU® 120 StEnzym-Komplex mit Protease, Amylase, Lipase & Phytase - ENZYMHELDEN - 120 vegane Kapseln - NATURTREU® 120 St - rezeptfrei - von ZENKOH GmbH - NATURTREU - Kapseln - 120 St24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
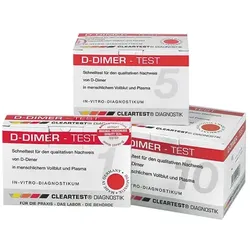
CLEARTEST D-Dimer zur Anzeige einer FibrinolyseBei der Spaltung des Proteins Fibrin, das für die plasmatische Blutgerinnung eine entscheidende Bedeutung hat, entsteht das Produkt D-Dimer. Setzt im Körper eine Blutgerinnung ein, steigt die Konzentration des D-Dimers im Blut. Dieser Test ermöglicht den Ausschluss einer Lungenembolie (LE), tiefer Venenthrombosen (TVT) oder einer disseminierten intravasalen Koagulopathie (DIC). Beim D-Dimer ist zu beachten, dass die diagnostische Aussage des Testes mit zunehmendem Alter des Patienten sinkt. Wissenschaftler haben eine Formel zur Hochrechnung des Cut-off entwickelt: "Alter in Jahren x 10 Mikrogramm pro Liter", bei Werten über 500 Mikrogramm pro Liter ist jedoch immer eine weiterführende Diagnostik notwendig. Bitte beachten: Die Lieferung dieser Tests erfolgt ausschließlich an Ärzte, medizinische Einrichtungen, Bildungseinrichtungen und Behörden. Privatpersonen werden von uns nich8,22 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Fibrinogen und Fibrin?
Fibrinogen ist ein lösliches Protein, das in der Leber produziert wird und eine wichtige Rolle bei der Blutgerinnung spielt. Bei einer Verletzung wird Fibrinogen in Fibrin umgewandelt, das eine fadenartige Struktur bildet und das Gerinnsel bildet, um die Blutung zu stoppen. Fibrinogen ist also die inaktive Form, während Fibrin die aktive Form ist, die tatsächlich an der Gerinnung beteiligt ist. Fibrinogen wird durch Enzyme in Fibrin umgewandelt, was den Unterschied zwischen den beiden Proteinen ausmacht. **
-
Was ist der Unterschied zwischen Fibrinogen und Fibrin?
Fibrinogen ist ein Protein, das in der Leber produziert wird und eine wichtige Rolle bei der Blutgerinnung spielt. Es wird bei einer Verletzung aktiviert und in Fibrin umgewandelt. Fibrin bildet dann ein Netzwerk von Fasern, das die Blutplättchen zusammenhält und einen Blutgerinnsel bildet, um die Blutung zu stoppen. **
-
Was ist das rentenversicherungspflichtigen Einkommens?
Das rentenversicherungspflichtige Einkommen ist das Einkommen, das zur Berechnung der Beiträge zur gesetzlichen Rentenversicherung herangezogen wird. Es umfasst alle Einkünfte aus nichtselbstständiger Arbeit, wie zum Beispiel Gehälter, Löhne, Urlaubs- und Weihnachtsgeld. Auch bestimmte Sonderzahlungen wie Prämien, Provisionen oder Sachbezüge können zum rentenversicherungspflichtigen Einkommen zählen. Selbstständige Einkünfte hingegen sind in der Regel nicht rentenversicherungspflichtig. Das rentenversicherungspflichtige Einkommen bildet die Grundlage für die Berechnung der Rentenansprüche und wird jährlich neu festgelegt. **
-
Wie viel des Einkommens sparen?
"Wie viel des Einkommens sollte man idealerweise sparen, hängt von verschiedenen Faktoren ab, wie zum Beispiel den individuellen finanziellen Zielen, Lebensumständen und Ausgaben. Experten empfehlen in der Regel, etwa 20% des Einkommens zu sparen, um langfristig finanziell abgesichert zu sein. Es ist wichtig, regelmäßig zu überprüfen, ob man genug spart, um kurz- und langfristige Ziele zu erreichen. Ein guter Anhaltspunkt ist es, ein Notfallfonds für unvorhergesehene Ausgaben anzulegen und auch für die Altersvorsorge zu sparen. Letztendlich sollte man einen individuellen Sparplan erstellen, der zu den eigenen finanziellen Zielen und Bedürfnissen passt." **
Ähnliche Suchbegriffe für Einkommens
-
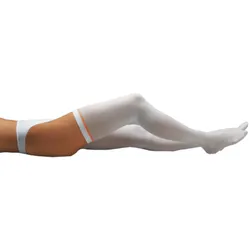
Thrombose-Prophylaxe-Strumpf Klein 2 STProdukteigenschaften: Medikur Thrombose-Prophylaxe-Strumpf Thrombose–Prophylaxe–Strumpf mit stufenlosem Kompressionsverlauf für liegende Patienten. Farbstreifen als Größenkennzeichnung. Oberschenkellang, weiß. Größen: klein, mittel und groß. Quelle: www.holthaus.eu Stand: 01/202133,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mendoza, Erika: Ratgeber Krampfadern, Beinschwellung und ThromboseRatgeber Krampfadern, Beinschwellung und Thrombose , Beinbeschwerden - was tun? In diesem Buch erfahren Betroffene alles Wissenswerte über Krampfadern, Beinschwellung und Beinvenenthrombose: Ursachen der Erkrankung, Krankheitserscheinungen, Unterschiede zu anderen Erkrankungen der Beine, Diagnose- und Therapiemöglichkeiten. Die Wahl des richtigen Arztes und die Vorbereitung auf das Gespräch mit dem Arzt werden detailliert beschrieben, ebenso die Untersuchungen, die der Arzt durchführt. Ausführlich und ausgewogen sind die zahlreichen Behandlungsmöglichkeiten dargestellt und wird erläutert, welche der Verfahren in welcher Situation hilfreich sind; Medikamente und Kompressionsbehandlung sind ebenso berücksichtigt wie Venenverödung, chirurgische Eingriffe und naturheilkundliche Verfahren. In einem eigenen Kapitel werden Tipps zum Leben mit Krampfadern und Empfehlungen zu Sport und Freizeitgestaltung gegeben. Aus dem Inhalt Beingefäße verstehen - Was sind Krampfadern? - Thrombose der tiefen und der oberflächlichen Beinvenen - Beinschwellungen - Erkrankungen an anderen Beinstrukturen - Das offene Bein - Beinsymptome und was sie erzählen: was kann ich sehen? was kann ich fühlen? was kann ich tasten? - Der Arztbesuch - Behandlungsmöglichkeiten bei Krampfadern und Ödem - Leben mit der Erkrankung Die Autorin Dr. med. Erika Mendoza, Fachärztin für Allgemeinmedizin, Venenpraxis Wunstorf. Generalsekretärin der Deutschen Gesellschaft für Phlebologie, Vorsitzende der Deutschen Gesellschaft für CHIVA , Handbremshebel > Lenker, Griffe & Steuerungen , Erscheinungsjahr: 20161005, Produktform: Kartoniert, Beilage: Book, Autoren: Mendoza, Erika, Seitenzahl/Blattzahl: 250, Abbildungen: 150 farbige Abbildungen, Bibliographie, Themenüberschrift: MEDICAL / General, Keyword: Beinschmerzen; Beinödem; Kompressionsbehandlung; Krampfaderoperation; Phlebologie; Varizen; Venenentzündung; Venenerkrankung; Lymphödem; Lipödem; offenes Bein; Ulcus cruris; Unterschenkelgeschwür, Fachschema: Allgemeinmedizin~Gefäß (anatomisch) - Angiologie~Chirurgie / Gefäßchirurgie~Gefäßchirurgie - Gefäßoperation~Gesundheitswesen~Herz / Kardiologie~Kardiologie~Medizin / Ratgeber (allgemein)~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Herz- und Gefäßmedizin~Gefäßchirurgie~Populärwissenschaftliche Werke~Medizin und Gesundheit: Ratgeber, Sachbuch~Enzyklopädien und Nachschlagewerke~Medizinische Grundversorgung, Thema: Optimieren, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Allgemeinmedizin, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VII, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer Berlin, Länge: 165, Breite: 236, Höhe: 16, Gewicht: 594, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die edelste Form des Einkommens?
Es gibt keine eindeutige Antwort darauf, was die edelste Form des Einkommens ist, da dies subjektiv ist und von individuellen Werten und Überzeugungen abhängt. Einige könnten argumentieren, dass ehrenamtliche Arbeit oder philanthropische Tätigkeiten die edelste Form des Einkommens sind, da sie anderen Menschen helfen und einen positiven Einfluss auf die Gesellschaft haben. Andere könnten argumentieren, dass ein Einkommen, das durch harte Arbeit und persönliche Leistung erzielt wird, edel ist. Letztendlich hängt es von den individuellen Prioritäten und Werten ab. **
-
Wie viel Prozent des Einkommens für Altersvorsorge?
Wie viel Prozent des Einkommens sollte man für die Altersvorsorge zurücklegen? Diese Frage hängt von verschiedenen Faktoren ab, wie dem Alter, dem aktuellen Einkommen, den bereits vorhandenen Ersparnissen und den individuellen Zielen für den Ruhestand. Experten empfehlen jedoch in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine solide finanzielle Basis für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann dabei helfen, eine maßgeschneiderte Altersvorsorgestrategie zu entwickeln. **
-
Wie viel Prozent des Einkommens für Haus?
Wie viel Prozent des Einkommens sollte man für ein Haus ausgeben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben und der finanziellen Situation. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Miete oder Hypothek auszugeben. Es ist wichtig, ein Budget zu erstellen und die monatlichen Kosten für das Haus, wie Hypothekenzahlungen, Nebenkosten und Instandhaltung, realistisch einzuschätzen. Letztendlich sollte man sich für eine finanzielle Belastung entscheiden, die langfristig tragbar ist und genug Spielraum für andere Ausgaben lässt. **
-
Wie viel Prozent des Einkommens für Immobilie?
Wie viel Prozent des Einkommens sollte für die Immobilie ausgegeben werden? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, den monatlichen Ausgaben, dem gewünschten Lebensstil und der langfristigen finanziellen Planung. Experten empfehlen in der Regel, nicht mehr als 30% des monatlichen Einkommens für die Immobilie auszugeben, um finanzielle Stabilität zu gewährleisten. Es ist wichtig, ein realistisches Budget zu erstellen und die langfristigen Auswirkungen der Immobilienkosten auf die finanzielle Gesundheit zu berücksichtigen. Letztendlich sollte die Entscheidung individuell getroffen werden, basierend auf den persönlichen finanziellen Zielen und Prioritäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.